Опубліковано: 19.07.2022
Оновлено: 24.04.2026
Консалтингова компанія «Парето» спеціалізується на наданні послуг у сфері трансфертного ціноутворення. Ми знаємо, як правильно скласти Документацію, щоб не стикатися з перевірками з боку контролюючих органів.
На нашому офіційному сайті ви можете знайти ряд кейсів, які були виконані експертами «Парето». У цій статті представлений один із проєктів.
Замовник:
ТОВ «КОМПАНІЯ ТРАНСКО» спеціалізується на наданні послуг транспортно-експедиційного обслуговування.
Завдання:
Аудит операцій з нерезидентами, підготовка Документації з ТЦУ та Звіту про Контрольовані операції.
Терміни:
На виконання проєкту були виділені такі терміни, як травень-липень 2021 року.
Хід виконання проєкту:
У першу чергу фахівець завжди зустрічається з клієнтом для того, щоб узгодити умови виконання роботи. Після чого обов’язковою умовою є підписання договору про надання послуг, в якому зазначаються строки, вартість та інші вимоги.
Під час безпосереднього виконання проєкту нашим експертом у даному випадку було виконано наступні дії:
- Здійснено моніторинг ЗЕД Товариства.
- Визначено взаємовідносини з контрагентами, що підпадають під контроль за трансфертним ціноутворенням.
- Підготовлено комплекс матеріалів Документації з ТЦУ відповідно до вимог статті 39 Податкового кодексу України, а саме проаналізовано економічні умови діяльності сторін операцій, функції, що виконувались сторонами контрольованих операцій.
- Обрано найбільш доцільний метод трансфертного ціноутворення.
- Сформовано Звіт про Контрольовані операції.
Результат:
Як результат фахівцем були виконані всі поставлені завдання, а замовник відповідно оцінив рівень нашої роботи, надавши рекомендацію, яку ми закріпимо нижче.
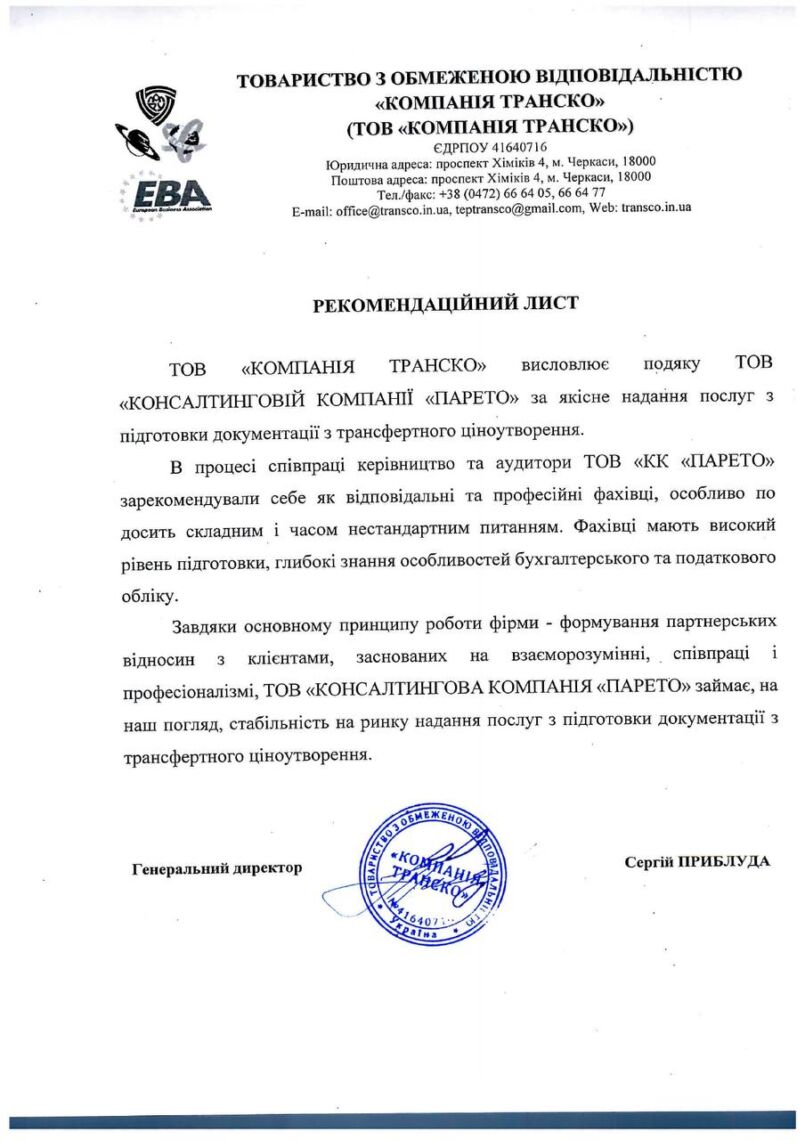
Було цікаво? Бажаєте дізнатися більше? Тоді читайте, як наші фахівці провели аудит для ТОВ «ЕКНІКСАН».
Посада: Керівник Департаменту аудиту та міжнародного оподаткування Групи Компаній “Парето”
Досвід роботи: понад 20 років

Податкові новини та практичні пояснення для бізнесу: ТЦУ, КІК, міжнародне оподаткування, дедлайни та ризики.